こんにちは、はせべいです。
2026年10月18日現在の我が家の新NISA利用状況と、今後の投資戦略について整理してみました。
我が家には現在大学に通う子どもたちがおり、まだまだ教育費がかかる時期です。そのため、子どもたちが大学を卒業する2029年3月までは無理をせず、新NISAのつみたて投資枠は「月4,600円」に抑えて運用を続けています。
今回は、教育費が一段落する2029年4月以降に投資額を増やすシミュレーションと、「企業型確定拠出年金(DC)のマッチング拠出(月2.2万円)はNISAに回すべきか?」について、我が家のリアルな数字をもとに考察しました。
2026年10月現在の新NISA利用状況
まずは、現在の新NISA(生涯投資枠1,800万円)の埋まり具合です。
- つみたて投資枠:227,996円
- 成長投資枠:6,236,887円
- 合計利用額:6,464,883円
- 残りの生涯投資枠:11,535,117円
成長投資枠はこれまでの特定口座からの組み替えや買い増し等で約623万円埋まっていますが、残り枠は約1,153万円あります。
【2029年4月スタート】60歳・65歳満額達成への必要月額シミュレーション
2029年3月までは現在のペース(月4,600円)を継続します。この29ヶ月間で追加される投資額は以下の通りです。
4,600円 × 29ヶ月 = 133,400円
したがって、子どもが大学を卒業する2029年4月時点での残り必要枠は、以下のように変化します。
- 2029年4月時点の利用累計:6,598,283円
- 満額(1,800万円)までの残額:11,401,717円
この残額「約1,140万円」を、60歳・65歳までに埋める場合に必要な毎月の積立額を計算しました。
| 目標年齢 | 達成時期 | 2029年4月からの期間 | 毎月の必要投資額 |
|---|---|---|---|
| 60歳達成 | 2036年11月 | 92ヶ月(約7年8ヶ月) | 約 123,932 円 / 月 |
| 65歳達成 | 2041年11月 | 152ヶ月(約12年8ヶ月) | 約 75,012 円 / 月 |
60歳までの約7年8ヶ月で満額を目指す場合は月約12.4万円、65歳までであれば月約7.5万円の積立で達成できる計算になります。
なお、新NISAの年間投資枠上限(年間360万円)から見ても、月12.4万円(年間約148.7万円)のペースは十分枠内に収まります。つみたて枠(月10万円まで)を超えた分は、成長投資枠で同じインデックスファンド等を積み立てることでスムーズに実行可能です。
※注意点:毎月の積立額は「あくまで一つの目安」
今回シミュレーションした「月7.5万〜12.4万円」という金額は、すべて新規の給与収入などから積み立てた場合の計算です。
我が家の場合は、すでに特定口座で保有している株式からの組み替え(特定口座を売却して新NISA枠で再投資)も想定しています。
そのため、毎月上記のような大きな金額を新規で積み増していく必要は必ずしもないと考えています。「満額埋めるにはこれくらいのペース感になる」という一つの目安(物差し)として頭に置いておき、特定口座の運用資産をうまく新NISA枠へと移行させながら、無理のないペースで枠を活用していく計画です。
確定拠出年金(DC)のマッチング拠出(月2.2万)はNISAに回すべき?
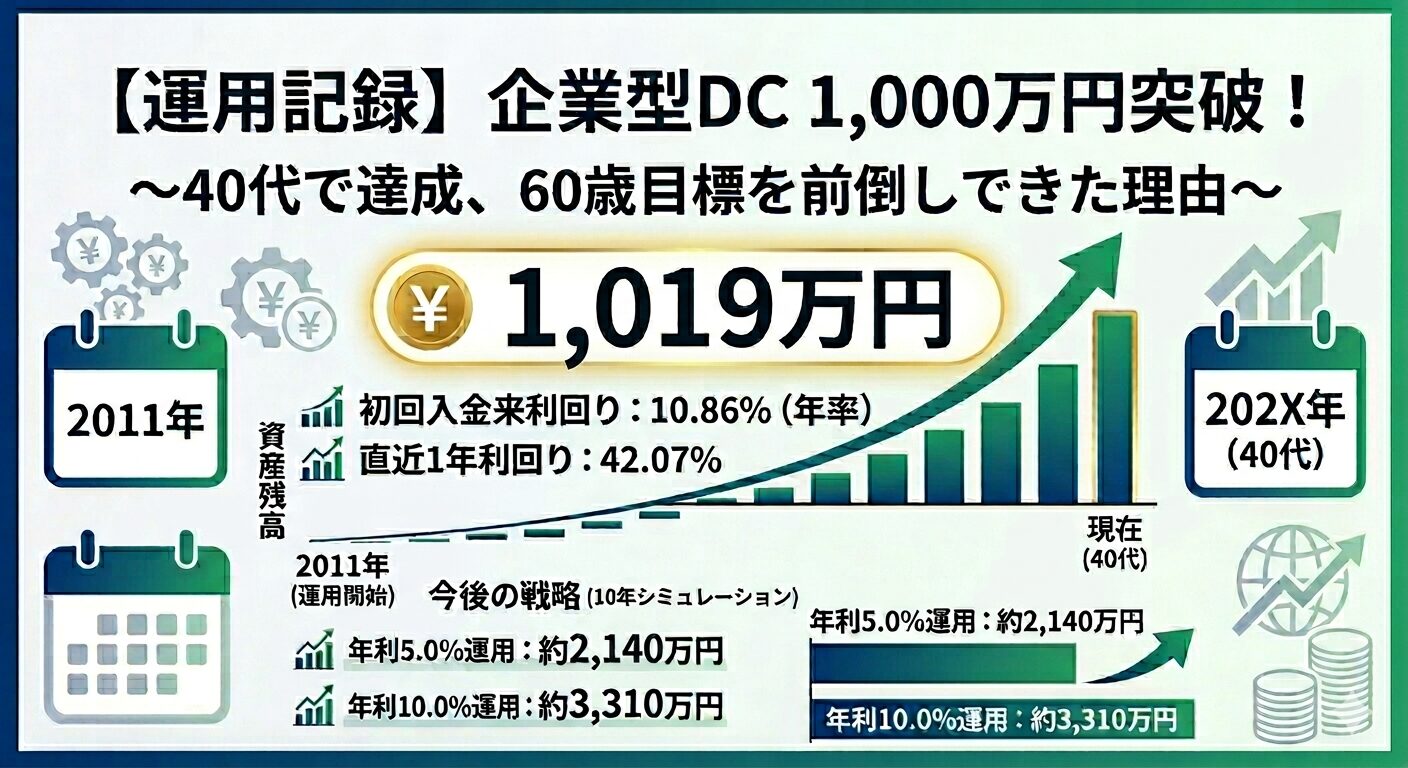
現在、企業型確定拠出年金(DC)の運用金額が1,100万円を超えています。
※我が家のこれまでの確定拠出年金運用の歩みや詳細については、こちらの記事もあわせてご覧ください。
👉 企業型確定拠出年金(DC)に関する過去記事はこちら
我が家では、会社からの拠出金(月1.3万円)に加えて、自分でのマッチング拠出(月2.2万円)を行い、合計で毎月3.5万円を積立運用中です。
「このマッチング拠出分の2.2万円を、DCではなく新NISAに回した方が良いのでは?」と迷う場面もありますが、出口の課税ルールなども踏まえると、我が家としては「現在の拠出時における高い節税メリットを考慮してマッチング拠出を継続する」という方針で考えています。
マッチング拠出を優先すべき理由:拠出時の節税効果(全額所得控除)
新NISAと確定拠出年金の最大の違いは、「拠出時の税金控除があるかどうか」です。
| 比較項目 | 企業型DC(マッチング拠出) | 新NISA |
|---|---|---|
| 拠出時(掛金) | 全額所得控除(節税効果大) | 所得控除なし(手取りから投資) |
| 運用中 | 運用益非課税 | 運用益非課税 |
| 受取時 | 課税対象(退職所得控除等の枠あり) | 完全非課税 |
| 資金拘束 | 60歳まで引き出し不可 | いつでも引き出し自由 |
自分自身で拠出しているマッチング拠出の月2.2万円(年間26.4万円)は全額が所得控除になり、仮に所得税・住民税の税率が合わせて30%の場合、年間で約7.9万円の節税になります。
ただし、確定拠出年金は受け取る際に課税される(出口課税)点には注意が必要です。退職所得控除の枠内に収まれば税負担は抑えられますが、会社の退職金との合算や受取方法によっては税金がかかります。そのため「一概にどちらが絶対にお得」とは言えないものの、会社拠出額1.3万円と合わせた月3.5万円の運用で老後資金のベースを作りつつ、現役時代の確実な節税効果を享受できるため、我が家ではマッチング拠出の継続をメインに据えています。
まとめ:我が家の今後の基本方針
- 企業型DCのマッチング拠出(月2.2万円・会社分と合わせて月3.5万円積立)は継続する
全額所得控除の節税メリットを最大限活かすため、最優先で確保します。 - 2029年3月まではつみたて枠「月4,600円」で着実に進める
教育費ピークの期間は無理な拡大をせず、確実に乗り切ることを重視します。 - 2029年4月以降は特定口座からの組み替えも交えてNISA枠を活用する
新規の積み立てだけでなく、特定口座の資産シフトも活用しながら60歳〜65歳での満額達成を目指していきます。
教育資金の出口を見据えつつ、老後資金に向けた積立プランをしっかり整えていきたいと思います。